
Les analystes et prévisionnistes de Wall Street ont proposé des projections mitigées pour l’action Nvidia (NASDAQ : NVDA) à la fin de 2026.
La plupart des prévisions se concentrent notamment sur l’expansion continue des infrastructures d’intelligence artificielle et le déploiement de plateformes de nouvelle génération telles que Blackwell et Rubin.
L’accélération des revenus des centres de données et le leadership de Nvidia dans le domaine du calcul parallèle soutiennent également les perspectives de la plupart des experts.
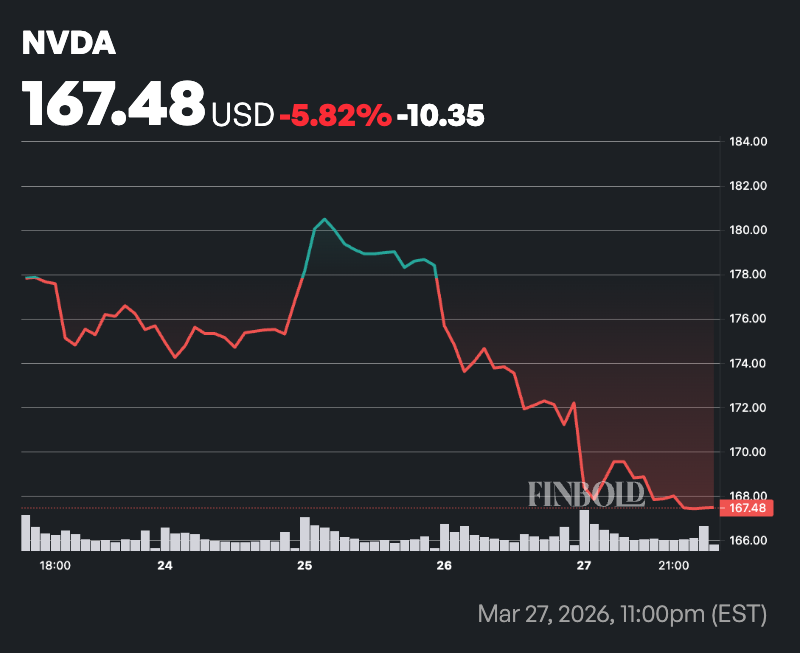
Malgré des projections globalement haussières, les actions de NVDA ont récemment évolué conformément au sentiment général du marché, qui est resté baissier, déclenché par l’accélération des tensions géopolitiques au Moyen-Orient.
Au moment de mettre sous presse, l’action Nvidia était évaluée à 167 $, en baisse de plus de 11 % depuis le début de l’année.
Perspectives du cours de l’action Nvidia
Parmi les prévisions, l’analyste d’Evercore ISI, Mark Lipacis, maintient l’objectif le plus élevé à 352 $ d’ici la fin de 2026. La société a réaffirmé une note de « surperformance », citant une croissance potentielle des revenus pouvant atteindre 79 % d’ici la mi-2026, une forte demande d’accélérateurs d’IA et une expansion dans les domaines des logiciels, des réseaux et de l’adoption par les entreprises.
Dan Ives de Wedbush Securities a présenté un scénario de base de 250 $ pour décembre 2026 fin 2025, en supposant des gains annuels constants de 15 % à 20 % pendant le développement de l’IA. Suite à des bénéfices plus élevés et à des mises à jour des GTC, il a relevé son objectif plus large à 300 $, soulignant l’avance technologique de Nvidia et l’expansion des cas d’utilisation de l’IA.
Les grandes banques, dont Bank of America, Citigroup et JPMorgan Chase, prévoient également que Nvidia atteindra environ 300 dollars d’ici la fin de 2026. Ces estimations reflètent les attentes de plus de 1 000 milliards de dollars de dépenses cumulées dans les centres de données jusqu’en 2027, une adoption plus rapide de l’IA par les entreprises et des avantages supplémentaires provenant des nouvelles plates-formes.
Une analyse indépendante ajoute des estimations similaires. Dans cette ligne, Keithen Drury prévoit un prix de 309 $ sur la base d’un bénéfice par action de 7,74 $ pour l’exercice 2027 et d’un multiple cours/bénéfice à terme de 40x.
Vents favorables pour les actions Nvidia
Dans toutes les prévisions, les analystes mettent en évidence des facteurs favorables clés tels que les dépenses en capital des hyperscalers, le passage des charges de travail de formation aux charges de travail d’inférence, les initiatives souveraines en matière d’IA, la demande des marchés émergents et la capacité de Nvidia à obtenir des prix plus élevés grâce à son écosystème full-stack.
Dans le même temps, la croissance des revenus du géant des semi-conducteurs devrait ralentir par rapport aux sommets récents, mais rester forte, avec des estimations pour l’exercice 2027 d’environ 60 à 65 % sur un an.
Les risques incluent un ralentissement potentiel des dépenses en IA, une concurrence croissante dans le silicium personnalisé, une normalisation de l’offre, une pression géopolitique sur les ventes en Chine et une éventuelle compression des valorisations si la croissance ne répond pas aux attentes.
Image en vedette via Shutterstock